
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا
 كيف تحسب نقطة التعادل
 شهادة محاسب دولي عربي قانوني معتمد IACPA
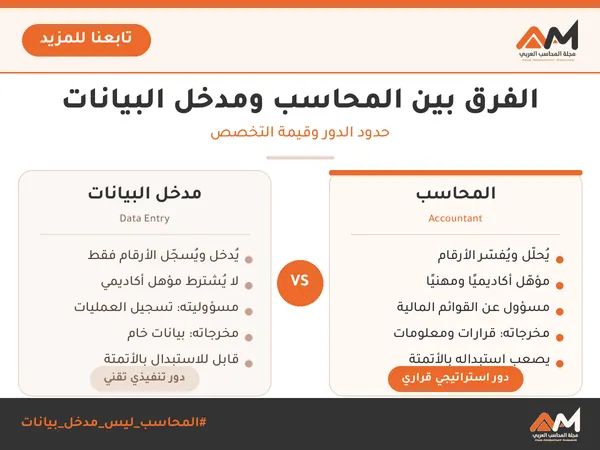 الفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصص
وبالأسفل كل موضوعات القسم من الأحدث نشرًا
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 21 فبراير 2025
الاستثمار الحقيقي
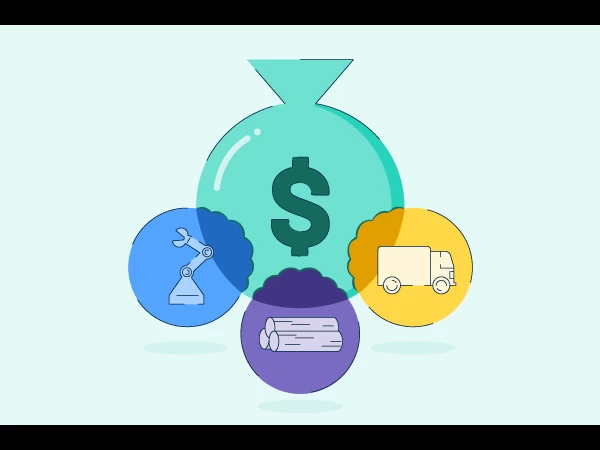
الاستثمار الحقيقي هو إنفاق على أصول ملموسة لها قيمة اقتصادية في ذاتها، كالمباني والآلات والمعدات والمخزون السلعي، بهدف زيادة الطاقة الإنتاجية وتحقيق دخل في المستقبل. ويهتم به الاقتصاديون لأنه يضيف إلى رصيد رأس المال في المجتمع، فيزيد الإنتاج والتوظيف والدخل القومي. الفرق بين الاستثمار الحقيقي والمالي البيانالاستثمار الحقيقيالاستثمار المالي محل الاستثمارأصول ملموسة: آلات، مبان، مخزونأوراق مالية: أسهم، سندات الأثر في الاقتصاديضيف طاقة إنتاجية جديدةينقل الملكية أو يمول الاستثمار الحقيقي السيولةمنخفضة غالبًاأعلى في الأسواق النشطة تكاليف الصفقةمرتفعةمنخفضة نسبيًا وللمقارنة التفصيلية راجع الاستثمار المالي. أنواع الاستثمار الحقيقي استثمار الإحلال: استبدال أصول مستهلكة بأخرى جديدة للحفاظ على الطاقة القائمة. استثمار التوسع: إضافة طاقة جديدة لمواجهة زيادة الطلب. استثمار التحديث: إدخال تقنية تخفض التكلفة أو ترفع الجودة. الاستثمار في المخزون: زيادة المخزون السلعي، ويعد جزءًا من الاستثمار في الحسابات القومية. الاستثمار الاستراتيجي: كالبحوث وحماية البيئة، وعائده غير مباشر. ويعرض موضوع أنواع الاستثمار تصنيفات أخرى. مثال محلول: تقييم شراء آلة شركة تدرس شراء آلة بتكلفة 500,000 جنيه، تحقق صافي تدفق نقدي سنوي 150,000 جنيه لمدة 5 سنوات، بلا قيمة خردة، ومعدل الخصم 12%. معامل القيمة الحالية لدفعة سنوية 5 سنوات عند 12% = 3.6048 القيمة الحالية للتدفقات = 150,000 × 3.6048 = 540,720 جنيه صافي القيمة الحالية = 540,720 − 500,000 = 40,720 جنيه صافي القيمة الحالية موجب، فالمشروع يغطي تكلفة التمويل ويضيف قيمة، ويقبل ما لم توجد بدائل أفضل. العوامل المؤثرة في حجم الاستثمار الحقيقي سعر الفائدة: ارتفاعه يزيد تكلفة التمويل ومعدل الخصم، فيقل عدد المشروعات المقبولة. توقعات الطلب: المستثمر يوسع الطاقة إذا توقع زيادة المبيعات، وفق ما يسمى مبدأ المعجل. التقدم التقني: يدفع إلى استثمارات التحديث والإحلال المبكر. مناخ الاستثمار: الاستقرار السياسي والتشريعي والحوافز الضريبية. تكلفة الأصول: أسعار الآلات والأراضي ومواد البناء. ولو ارتفع معدل الخصم في المثال السابق إلى 15%، يصبح معامل الدفعة 3.3522، والقيمة الحالية 150,000 × 3.3522 = 502,830 جنيه، فينخفض صافي القيمة الحالية إلى 2,830 جنيه فقط، وهو ما يوضح حساسية قرار الاستثمار الحقيقي لسعر الفائدة. المعالجة المحاسبية تسجل الآلة عند الشراء: من ح/ الآلات والمعدات 500,000إلى ح/ النقدية أو الموردين 500,000 ثم تستهلك على عمرها الإنتاجي وفق IAS 16. وللتوسع في قرار الاستثمار راجع مفهوم وأهمية قرار الاستثمار. الأسئلة الشائعة هل شراء أسهم شركة صناعية استثمار حقيقي؟ بالنسبة للمشتري هو استثمار مالي، أما إنفاق الشركة حصيلة الإصدار على مصنع جديد فهو استثمار حقيقي. لماذا يعد المخزون استثمارًا حقيقيًا؟ لأنه سلع منتجة لم تستهلك بعد، وتمثل إضافة إلى الأصول الملموسة في الاقتصاد. مقالات ذات صلة:البنوك الإسلامية والتقليديةأهمية الاستثمار المالي قصير الأجلمعايير وضوابط استثمار الأموال في الإسلام
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 19 فبراير 2025
التكاليف الثابتة
كل صاحب مشروع يعرف هذا الشعور: الشهر الذي تنخفض فيه المبيعات لا تنخفض معه فواتير الإيجار والرواتب والتأمين. هذه هي التكاليف الثابتة، الجزء من التكلفة الذي يبقى كما هو سواء عملت المنشأة بكامل طاقتها أو بنصفها. فهمها جيدًا هو مفتاح التسعير، وتحليل التعادل، وتقييم مخاطر أي مشروع. تعريف التكاليف الثابتة التكاليف الثابتة هي التكاليف التي لا يتغير إجماليها بتغير حجم الإنتاج أو النشاط في المدى القصير وضمن «المدى الملائم» للطاقة. وترتبط غالبًا بتوفير الطاقة الإنتاجية نفسها: المباني، والأراضي، والآلات، والإدارة، والخدمات العامة اللازمة لتشغيل المنشأة. ومن المهم تصحيح خلط شائع: المواد الخام المباشرة ليست تكلفة ثابتة؛ فكل وحدة إضافية تحتاج مواد إضافية، ولذلك هي تكلفة متغيرة كما يشرح مقال التكاليف المتغيرة. أمثلة على التكاليف الثابتة إيجار المصنع أو المكتب أو المحل. رواتب الإدارة والموظفين الثابتة غير المرتبطة بالإنتاج. أقساط التأمين على المباني والمعدات. الإهلاك بطريقة القسط الثابت. اشتراكات البرامج والأنظمة السنوية. فوائد القروض الثابتة. الضريبة العقارية ورسوم التراخيص. الخاصية الأهم: نصيب الوحدة ينخفض مع زيادة الإنتاج إذا كانت التكاليف الثابتة الشهرية لورشة أثاث 120,000 جنيه: عدد القطع المنتجة شهريًاإجمالي التكاليف الثابتةنصيب القطعة 100120,0001,200 200120,000600 400120,000300 الإجمالي ثابت، لكن نصيب القطعة انخفض إلى الربع عندما تضاعف الإنتاج أربع مرات. ولهذا تسعى المصانع إلى تشغيل طاقتها بالكامل، ولهذا أيضًا تخسر بشدة عند انخفاض الطلب. المدى الملائم والتكاليف الثابتة المتدرجة «ثابتة» لا تعني ثابتة إلى الأبد. إذا احتاجت الورشة إلى إنتاج 600 قطعة شهريًا، فقد تضطر إلى استئجار مخزن إضافي وتعيين مشرف ثان، فتقفز التكاليف الثابتة إلى 170,000 جنيه. لذلك تسمى هذه التكاليف أحيانًا «ثابتة متدرجة»: ثابتة داخل مدى معين من النشاط، ثم تقفز إلى مستوى جديد عند تجاوزه. وعلى المدى الطويل تصبح كل التكاليف متغيرة، لأن المنشأة تستطيع تغيير حجم مبانيها ومعداتها وإدارتها. التكاليف الثابتة ونقطة التعادل نقطة التعادل = التكاليف الثابتة ÷ هامش المساهمة للوحدة. لو بيعت قطعة الأثاث بـ 2,000 جنيه وتكلفتها المتغيرة 1,400 جنيه، فهامش المساهمة 600 جنيه، ونقطة التعادل = 120,000 ÷ 600 = 200 قطعة شهريًا. ويشرح مقال كيف تحسب نقطة التعادل الحساب بأشكاله المختلفة. الرافعة التشغيلية: لماذا تضخم التكاليف الثابتة الربح والخسارة؟ قارن بين شركتين تحققان المبيعات نفسها 1,000,000 جنيه وربحًا 100,000 جنيه: البندشركة أ (ثابتة مرتفعة)شركة ب (متغيرة مرتفعة) المبيعات1,000,0001,000,000 التكاليف المتغيرة300,000700,000 التكاليف الثابتة600,000200,000 الربح100,000100,000 إذا زادت المبيعات 10%، يرتفع ربح الشركة (أ) بمقدار 70,000 جنيه (هامش 70%)، بينما يرتفع ربح الشركة (ب) بمقدار 30,000 فقط. وإذا انخفضت المبيعات 10%، تخسر (أ) 70,000 من ربحها، و(ب) 30,000 فقط. الشركة ذات التكاليف الثابتة الأعلى لها رافعة تشغيلية أكبر: ربح أكبر في الأوقات الجيدة، ومخاطرة أكبر في الأوقات الصعبة. كيف تدير التكاليف الثابتة؟ تحويل بعض التكاليف الثابتة إلى متغيرة، مثل الاستعانة بمصادر خارجية بدل توظيف دائم، أو إيجار مرتبط بالمبيعات. مراجعة العقود والاشتراكات السنوية وإلغاء غير المستخدم. زيادة استغلال الطاقة الحالية قبل التوسع في أصول جديدة. التفاوض على عقود إيجار مرنة أو أقصر مدة في مراحل المشروع الأولى. ويكمل الصورة مقال 7 خطوات لتسعير المنتجات بذكاء والتكاليف في القرارات الإدارية. الأسئلة الشائعة هل الرواتب تكلفة ثابتة دائمًا؟ رواتب الموظفين الشهرية الثابتة تكلفة ثابتة، أما الأجور بالقطعة أو العمل الإضافي والعمولات فهي متغيرة. هل التكاليف الثابتة تكاليف غارقة؟ ليس بالضرورة؛ الإيجار القادم تكلفة ثابتة مستقبلية يمكن تجنبها بإلغاء العقد، أما التكلفة الغارقة فهي ما أنفق بالفعل ولا يمكن استرداده. كيف تظهر التكاليف الثابتة في قائمة الدخل؟ لا تظهر منفصلة في القوائم المنشورة عادة، بل ضمن تكلفة المبيعات والمصروفات الإدارية والبيعية، لكن الإدارة تفصلها في التقارير الداخلية لتحليل التعادل والربحية. مقالات ذات صلة:محاسبة تكاليف فنادقعلاقة نظام التكاليف بنظام المحاسبة الماليةCost_Accounting Horngrn A Managerial Emphasis 15 edition 2015
